Bentengi Publik dari Pinjol Ilegal
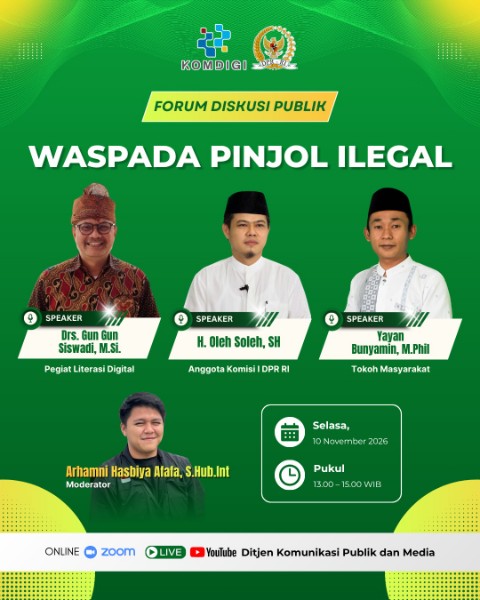
KLIPING.id-Jakarta — Di tengah masifnya penetrasi internet yang telah menjangkau 81,72 persen penduduk Indonesia, ancaman kejahatan finansial digital kian mengkhawatirkan. Direktorat Jenderal Informasi dan Komunikasi Publik dan Media (KPM) Kementerian Komunikasi dan Digital (Kemkomdigi) bersama Anggota Komisi I DPR RI, H. Oleh Soleh, S.H., menegaskan pentingnya penguatan literasi digital dan perlindungan masyarakat secara sistematis guna membentengi publik dari bahaya pinjaman online (pinjol) ilegal.
Pesan utama tersebut mengemuka dalam Forum Diskusi Publik bertema “Waspada Pinjol Ilegal” yang diselenggarakan di Intel Studio, Pasar Minggu, Jakarta Selatan. Berdasarkan data Otoritas Jasa Keuangan (OJK) dan KSSK per September 2026, total outstanding utang pinjol masyarakat telah mencapai sekitar Rp106,46 triliun dengan 146,5 juta pengguna aktif, yang didominasi oleh kelompok usia muda (19–34 tahun).
Ancaman Nyata: Bukan Sekadar Utang, Melainkan Krisis Kemanusiaan
Dalam paparannya, H. Oleh Soleh, S.H., menekankan bahwa risiko pinjol ilegal tidak berhenti pada persoalan finansial semata, melainkan merembet hingga ancaman terhadap keamanan data pribadi dan kesehatan mental korban.
Fenomena ini dipertegas oleh tokoh masyarakat Yayan Bunyamin, M.Phil, yang menyoroti bahwa jeratan pinjol kerap berawal dari kebutuhan mendesak—seperti biaya pendidikan anak atau kesehatan—yang kemudian berkembang menjadi teror mental akibat bunga mencekik dan penyalahgunaan data kontak pribadi. Satgas PASTI OJK sendiri mencatat sebanyak 1.199 entitas pinjol ilegal telah dihentikan sepanjang Januari hingga September 2026.
Kenali 5 Tanda Utama Pinjol Ilegal
Agar masyarakat tidak terjebak, narasumber memaparkan lima indikator utama untuk mengenali platform pinjol ilegal:
* Tidak Berizin: Nama platform tidak tercantum dalam direktori resmi OJK.
* Terlalu Mudah: Proses pencairan instan tanpa verifikasi wajar dan tanpa penjelasan risiko yang transparan.
* Akses Data Berlebihan: Meminta izin akses kontak, galeri foto, atau data perangkat yang tidak relevan.
* Biaya Tidak Transparan: Suku bunga, denda, dan biaya tambahan tidak diinformasikan sejak awal.
* Identitas Pengurus Kabur: Alamat kantor dan penanggung jawab perusahaan tidak jelas.
Solusi Komprehensif dan Pendekatan Berbasis Umat
Pegiat literasi digital Drs. Gun Gun Siswadi, M.Si., mengingatkan pentingnya memegang teguh prinsip 2L (Legal dan Logis) serta mengimplementasikan empat pilar literasi digital CABE (Cakap, Aman, Budaya, dan Etika) dalam beraktivitas di ruang digital.
Sementara itu, dari sudut pandang keagamaan, Ijtima Ulama Komisi Fatwa MUI menegaskan bahwa praktik pinjaman yang mengandung riba, serta tindakan mengancam atau membuka aib peminjam yang tidak mampu membayar, adalah haram. Sebagai solusi alternatif, masyarakat didorong untuk memanfaatkan lembaga keuangan syariah resmi, koperasi, BMT, serta mengoptimalkan dana sosial keagamaan (ZIS) melalui program pinjaman kebajikan tanpa bunga (qardhul hasan) di lingkungan masjid.
Langkah Praktis Perlindungan Diri
Bagi masyarakat yang terlanjur menghadapi situasi darurat atau mencurigai adanya aktivitas keuangan ilegal, langkah-langkah berikut dapat diambil:
* Berhenti Sejenak: Jangan mengeklik tautan sembarangan atau mengunduh aplikasi mencurigakan.
* Periksa Legalitas: Pastikan status platform melalui situs resmi atau kontak resmi OJK.
* Amankan Data: Jangan pernah memberikan OTP, PIN, kata sandi, atau akses kontak kepada pihak tidak dikenal.
* Saluran Pengaduan Resmi: Segera laporkan indikasi pelanggaran atau teror melalui Kontak OJK 157, layanan WhatsApp di 081-157-157-157, atau kepolisian terdekat.
Melalui sinergi antara regulasi yang ketat—termasuk penerapan UU P2SK dan UU PDP bagi pelaku kejahatan siber—serta penguatan kepedulian sosial dari lingkungan terdekat, masyarakat diharapkan mampu membangun ketahanan digital yang kokoh demi masa depan keuangan yang lebih aman dan bermartabat.